
個人向け国債とは、原則として個人だけが購入できる国債で、額面1万円から購入できる商品です。満期まで持てば額面どおりに戻り、年率0.05%の最低金利も保証されます。一方、発行から1年間は原則として中途換金できず、換金時には直前2回分の利子相当額が差し引かれます。短期の資金置き場には向かない商品だといえます。
元本を減らしたくない人にとって、国が発行する債券は有力な選択肢です。ところが検索すると「買ってはいけない」「やめとけ」という言葉が並び、判断に迷う方も多いのではないでしょうか。本記事では、個人向け国債の基本、デメリットといわれる5つの理由、定期預金との比較、向いている人と向いていない人までを網羅的にお伝えします。
- 個人向け国債は変動10年、固定5年、固定3年の3タイプがあり、毎月発行されている。
- 年率0.05%の最低金利が保証され、償還金額は額面100円につき100円である。
- 発行から1年経過するまでは、原則として中途換金できない。
- 中途換金時は、直前2回分の各利子(税引前)相当額に0.79685を掛けた金額が差し引かれる。
- 短期で使う資金の置き場所には向かず、当面動かさない資金で使う商品である。
目次
個人向け国債とはどのような商品か
個人向け国債は、原則として個人だけが購入できる国債です。
3つのタイプがある
商品は、半年ごとに適用利率が変わる変動金利型の「変動10年」と、発行時の利率が満期まで変わらない固定金利型の「固定5年」「固定3年」の3タイプです。いずれも毎月発行されており、年12回の発行機会があります(出典:財務省「知る 国債ってどんなもの?」、2026年9月時点)。
| 項目 | 変動10年 | 固定5年 | 固定3年 |
|---|---|---|---|
| 満期 | 10年 | 5年 | 3年 |
| 金利タイプ | 変動金利 | 固定金利 | 固定金利 |
| 金利設定方法 | 基準金利×0.66 | 基準金利−0.05% | 基準金利−0.03% |
| 金利の下限 | 0.05% | 0.05% | 0.05% |
購入と償還の条件
募集価格は額面金額100円につき100円で、最低額面金額は1万円です。1万円単位で購入でき、購入金額に上限はありません。
償還金額は額面金額100円につき100円で、これは中途換金の場合も同じです。つまり、価格の変動によって元本部分が増減することはありません。利子の受け取りは半年ごとの年2回です。
基準金利とは何か
適用利率の計算に使われる基準金利は、商品によって決め方が異なります。
変動10年では、利子計算期間の開始時の前月に行われた10年固定利付国債の入札における平均落札利回りが基準になります。固定5年と固定3年では、募集期間開始日の直前に行われる入札日において、市場の実勢利回りをもとに計算した想定利回りが基準です。いずれも市場の状況を反映して毎月見直されます。
したがって、同じ商品でも購入する月によって適用利率は変わります。募集中の利率は財務省のサイトで確認できます。
「買ってはいけない」と言われる5つの理由
いずれも商品の性質に由来するもので、欠陥ではありません。
理由1 発行から1年間は原則として換金できない
最も大きな制約がこれです。
全ての個人向け国債は、第2期利子支払日、つまり発行から1年経過して以降であれば、原則としていつでも中途換金できます。裏を返せば、それまでは原則として換金できません(出典:財務省「個人向け国債の中途換金についてのよくある質問」、2026年9月時点)。
なお、発行日は募集した月の翌月です。購入してから換金できるようになるまでは、1年を少し超える期間があると考えてください。
理由2 中途換金時に調整額が差し引かれる
1年を過ぎても、換金には条件がつきます。
中途換金時の受取額は、額面金額に経過利子相当額を加え、そこから中途換金調整額を差し引いた金額です。調整額は、直前2回分の各利子(税引前)相当額に0.79685を掛けた金額になります(出典:財務省「個人向け国債窓口トップページ」、2026年9月時点)。
直前2回分とは、おおむね1年分の利子にあたります。1年経過した直後に換金すると、受け取った利子とほぼ同じ金額が差し引かれる計算です。元本は割れないものの、利子はほとんど残りません。
ここで注意したいのは、差し引かれるのはあくまで利子の部分だという点です。元本部分の価格は変わらないため、購入した金額を下回って戻ってくることはありません。
理由3 利回りが高いとはいえない
適用利率は、基準金利に一定の調整を加えて決まります。変動10年は基準金利に0.66を掛けた水準、固定5年は基準金利から0.05%、固定3年は基準金利から0.03%を差し引いた水準です。
いずれも基準金利を下回る設計であり、大きく増やすことを狙う商品ではありません。
理由4 物価が上がると実質的な価値は目減りする
元本が守られることと、価値が守られることは同じではありません。
受け取る金額が変わらなくても、物価が上昇すれば同じ金額で買えるものは減ります。金利に上限はなく、変動10年であれば実勢金利の上昇に応じて受取利子が増える可能性はありますが、物価の上昇に必ず追いつくわけではありません。
理由4の補足 金利上昇局面での考え方
金利が上がる局面では、固定型を持っている間に、より高い利率の商品が発行される可能性があります。
その場合でも、満期まで保有すれば当初の利率が適用され続けます。変動10年であれば半年ごとに見直されるため追随できますが、固定型では届きません。反対に金利が下がる局面では、固定型のほうが有利になります。どちらに転ぶかは事前にはわからない、という前提で選ぶことになります。
理由5 値上がり益は期待できない
購入時も償還時も、そして中途換金時も、価格は額面100円につき100円です。市場で売買される債券のように、価格の上昇による利益を狙うことはできません。
もっとも、これは価格が下落しないことの裏返しでもあります。値動きを引き受けたくない人にとっては、むしろ利点になります。
そもそも「買ってはいけない」は誰にとっての話か
ここまで挙げた5つは、いずれも商品の欠陥ではありません。
換金の制約は、国が長期の資金を安定的に調達するための設計です。利回りが控えめなのは、価格変動のリスクを引き受けていないことの裏返しにあたります。増やすための商品と比べれば見劣りしますが、そもそも目的が違うと考えるのが実態に近いといえます。
1〜2年で使う資金なら定期預金という選択もある
換金の制約を踏まえると、使う時期によって適した置き場所は変わります。
1年以内に使う可能性がある資金であれば、そもそも個人向け国債では換金できません。1年を過ぎて換金する場合も、直前2回分の利子相当額が差し引かれるため、受け取れる利子はわずかになります。
一方、預金であれば期間の制約は緩やかです。金利の水準は商品によって異なるため、短期で使う予定のある資金は、預金と比較したうえで判断してください。
とはいえ、数年単位で動かさない資金であれば話は変わります。満期まで保有すれば調整額は差し引かれず、最低金利も保証されるためです。
整理すると、判断の分かれ目は利回りの高さではなく、使う時期です。1年以内に必要になる可能性があるなら候補から外れ、3年以上先まで動かさないと決められるなら候補に入ります。ここを曖昧にしたまま購入すると、いざというときに換金できない、あるいは換金しても利子が残らないという事態を招きます。
それでも個人向け国債が選ばれる理由
元本の安定を最優先する場面では、選択肢として合理的です。
元本部分が変動しない
償還金額が額面100円につき100円と決まっているため、購入時の金額を下回って戻ってくることはありません。中途換金の場合も、差し引かれるのは調整額であり、元本部分の価格は変わりません。
最低金利が保証されている
市場金利がどれだけ下がっても、年率0.05%の最低金利が保証されます。金利に上限はないため、上振れの余地は残されています。
発行体が国である
元本と利子の支払いを行うのは日本国政府です。企業が発行する社債であれば、発行体の経営状況によって支払いが滞る可能性がありますが、その点の性質は異なります。
少額から始められる
額面1万円から購入でき、中途換金も1万円単位で可能です。まとまった資金がなくても始められます。
特例として1年未満でも換金できる場合がある
知られていない制度として、中途換金の特例があります。
災害救助法の適用対象となった大規模な自然災害により被害を受けた場合、または保有者本人が亡くなった場合には、発行から1年を経過していなくても換金できます(出典:財務省「変動10年 商品概要」、2026年9月時点)。
向いている人・向いていない人
使う時期が決まっているかどうかで、判断は分かれます。
向いている人
当面使う予定のない資金があり、元本の安定を最優先したい人に向いています。値動きを見て一喜一憂したくない人にも合う商品です。
たとえば、数年後に使う予定のある教育資金や、退職金の一部を安定的に置いておきたい場合が該当します。使う時期が決まっているなら、その時期に合わせて満期を選ぶという考え方もできます。
向いていない人
反対に、1年以内に使う可能性がある資金や、生活防衛資金の置き場所を探している人には向きません。積極的に資産を増やしたい人にとっても、利回りの水準は物足りないはずです。
3タイプのどれを選ぶか
使う時期が読めない場合と、決まっている場合とで考え方は分かれます。
金利が今後上がると考える、あるいは判断がつかない場合は、半年ごとに利率が見直される変動10年が候補になります。一方、使う時期が3年後や5年後と決まっているのであれば、発行時点で運用結果がわかる固定型を選ぶという考え方もできます。どちらが有利かは事前には決められないため、資金の使い道から逆算してください。
守りを固めたうえで分散を考える
資産の全額を同じ性質の商品に置く必要はありません。
値動きのある商品との組み合わせを考える場合、NISA口座を使えば運用益が非課税になります。ただし、NISA口座で生じた損失は他の口座と損益通算できず、翌年以降に繰り越すこともできません(出典:金融庁「NISAを利用する皆さまへ」、2026年9月時点)。
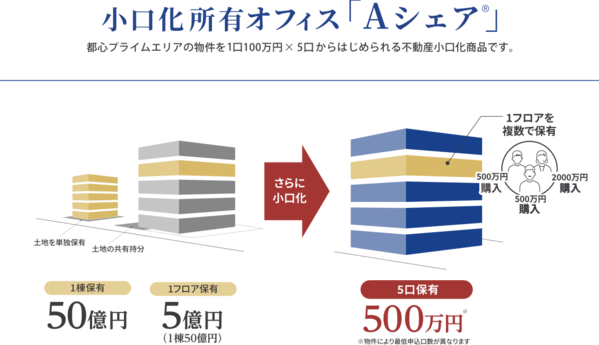
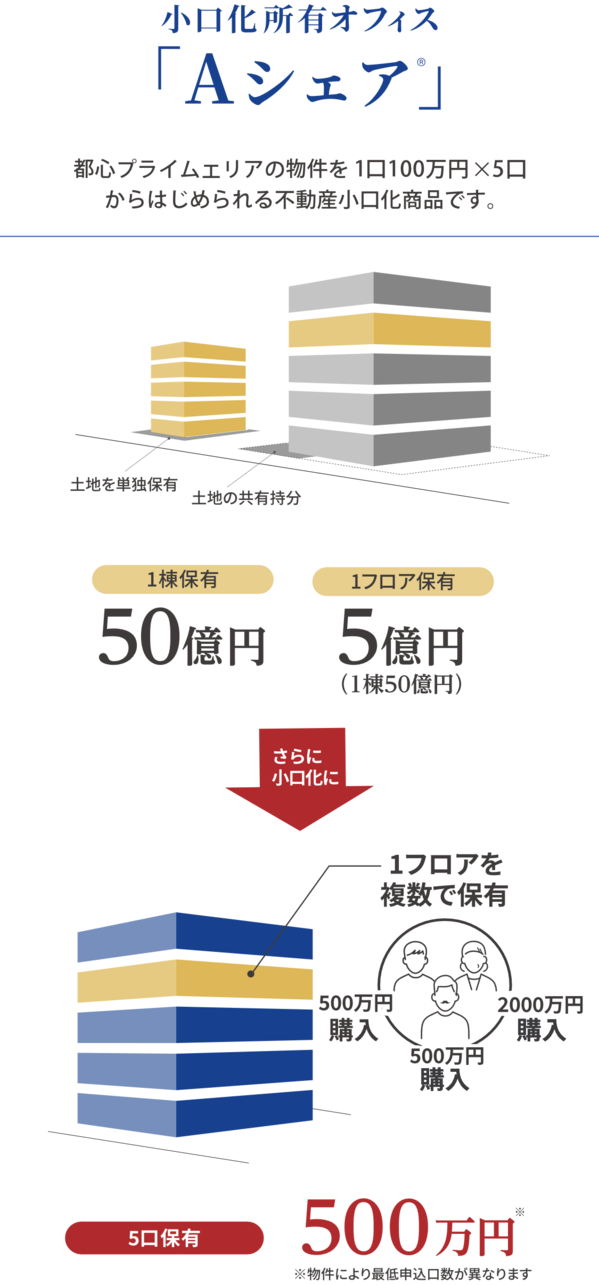
値動きの性質が異なる資産として、不動産を小口化した商品などもあります。ただし、これらの商品にも元本の保証はなく、分配される金額は運用の状況によって変動します。
FAQ:個人向け国債に関するよくある質問
購入や換金の場面で問い合わせの多い項目をまとめました。
Q.どこで購入できますか
証券会社、銀行、郵便局などの金融機関で購入できます。取引にあたっては、振替決済口座の開設が必要です。取扱機関によって購入できる商品の種類が異なる場合があります。
Q.購入金額に上限はありますか
ありません。額面1万円から1万円単位で購入でき、購入金額の上限は設けられていません。ただし、募集期間ごとに発行される商品を購入する形になります。
Q.利子はいつ受け取れますか
半年ごとの年2回です。利払日は半年ごとの各15日で、利払日が金融機関の休業日にあたる場合は翌営業日になります。
Q.一部だけ換金することはできますか
できます。発行から1年経過して以降であれば、購入金額の一部または全部を中途換金できます。中途換金も額面1万円単位で可能です。
Q.変動10年の利率はどのように決まりますか
基準金利に0.66を掛けた水準で、半年ごとに見直されます。実勢金利が上昇すれば受取利子が増えることもあり、下落すれば減ります。ただし年率0.05%を下回ることはありません。
まとめ:個人向け国債は「1年は動かせない前提」で使う
個人向け国債が「買ってはいけない」と言われるのは、商品に欠陥があるからではありません。1年間は換金できず、換金しても利子がほとんど残らないという性質が、短期の資金置き場を探している人の期待と合わないためです。逆に、数年単位で動かさない資金であれば、元本が変動しないという特性がそのまま利点になります。まずは、そのお金を1年以内に使う可能性があるかどうかを整理するところから始めてください。
※本記事は一般的な情報提供を目的としたものであり、特定の商品の勧誘や投資助言を行うものではありません。制度の内容は変更される場合があります。